


VDW เผยคำสั่งซื้อเครื่องจักรกลเยอรมนีครึ่งแรกปี 2569 โต 14% หลัง Q1-Q2 ขยายตัวต่อเนื่อง ขณะที่การผลิตยังลด 7% เหตุออเดอร์ใหม่ยังไม่ถูกส่งผ่านสู่โรงงานเต็มที่ ด้านอุตสาหกรรมการบินและอวกาศ โตแรง สวนทาง อุตสาหกรรมยานยนต์ ที่ยังเป็นโจทย์ใหญ่
อุตสาหกรรมเครื่องจักรกลของเยอรมนีเริ่มส่งสัญญาณฟื้นตัว หลังคำสั่งซื้อเพิ่มขึ้นต่อเนื่องเป็นไตรมาสที่ 2 แต่การฟื้นตัวยังอยู่ในระยะเริ่มต้น เพราะยอดผลิตยังลดลงและกำลังการผลิตยังอยู่ในระดับต่ำ ขณะที่โครงสร้างตลาดกำลังเปลี่ยนไป โดยความต้องการจากอุตสาหกรรมการบินและอวกาศเพิ่มขึ้นอย่างโดดเด่น ส่วน อุตสาหกรรมยานยนต์และซัพพลายเออร์ยังเป็นกลุ่มที่น่ากังวล
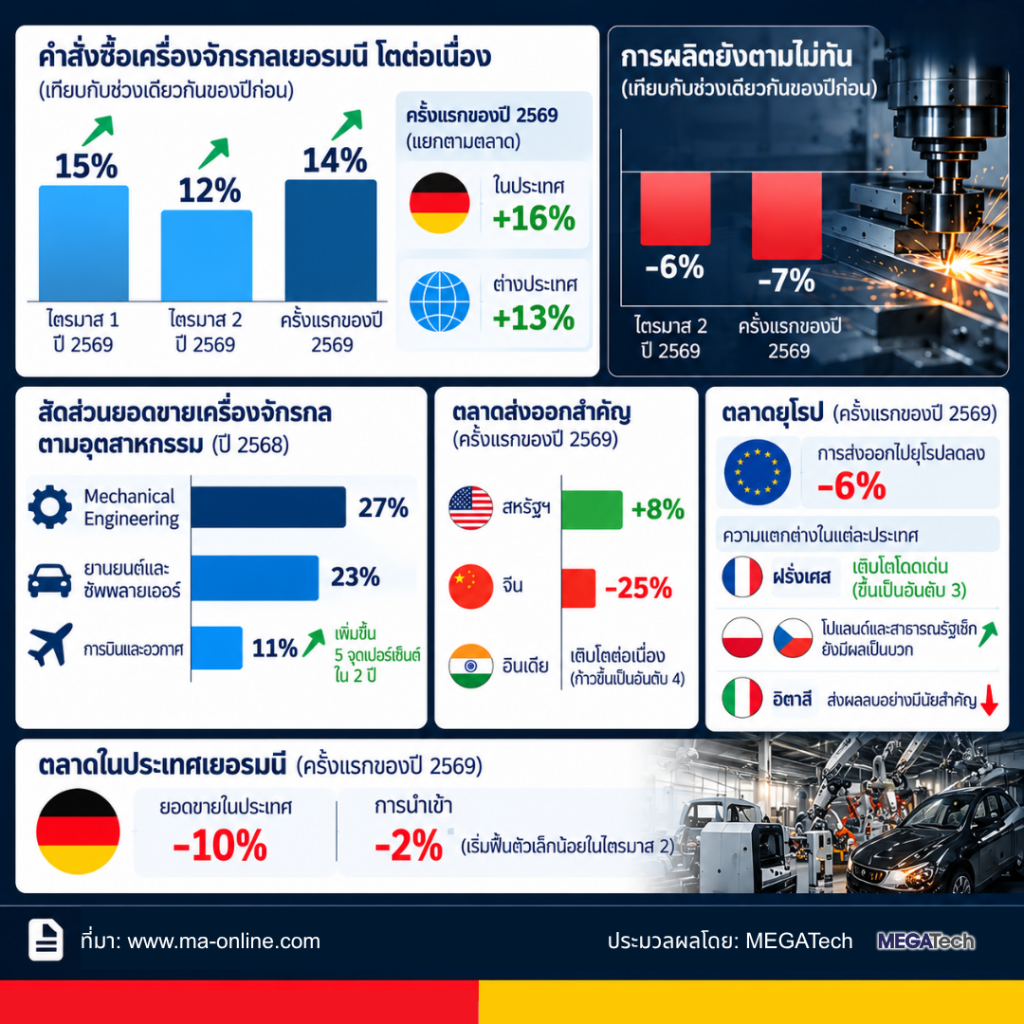
ข้อมูลจากสมาคมผู้ผลิตเครื่องจักรกลแห่งเยอรมนี หรือ VDW (German Machine Tool Builders’ Association) ระบุว่า คำสั่งซื้อของอุตสาหกรรมเครื่องจักรกลเยอรมนีในไตรมาส 2/2569 เพิ่มขึ้น 12% เมื่อเทียบกับช่วงเดียวกันของปี 2568 หลังจากไตรมาส 1 เติบโต 15% ตัวเลขดังกล่าวสะท้อนว่าอุตสาหกรรมอาจผ่านจุดต่ำสุดมาแล้ว แม้การฟื้นตัวจะเกิดขึ้นจากฐานที่ค่อนข้างต่ำ โดยทั้งตลาดในประเทศและต่างประเทศมีส่วนสนับสนุนการเติบโตในสัดส่วนใกล้เคียงกัน ขณะที่ธุรกิจเครื่องจักรสำหรับโครงการเฉพาะยังเป็นแรงขับเคลื่อนสำคัญ
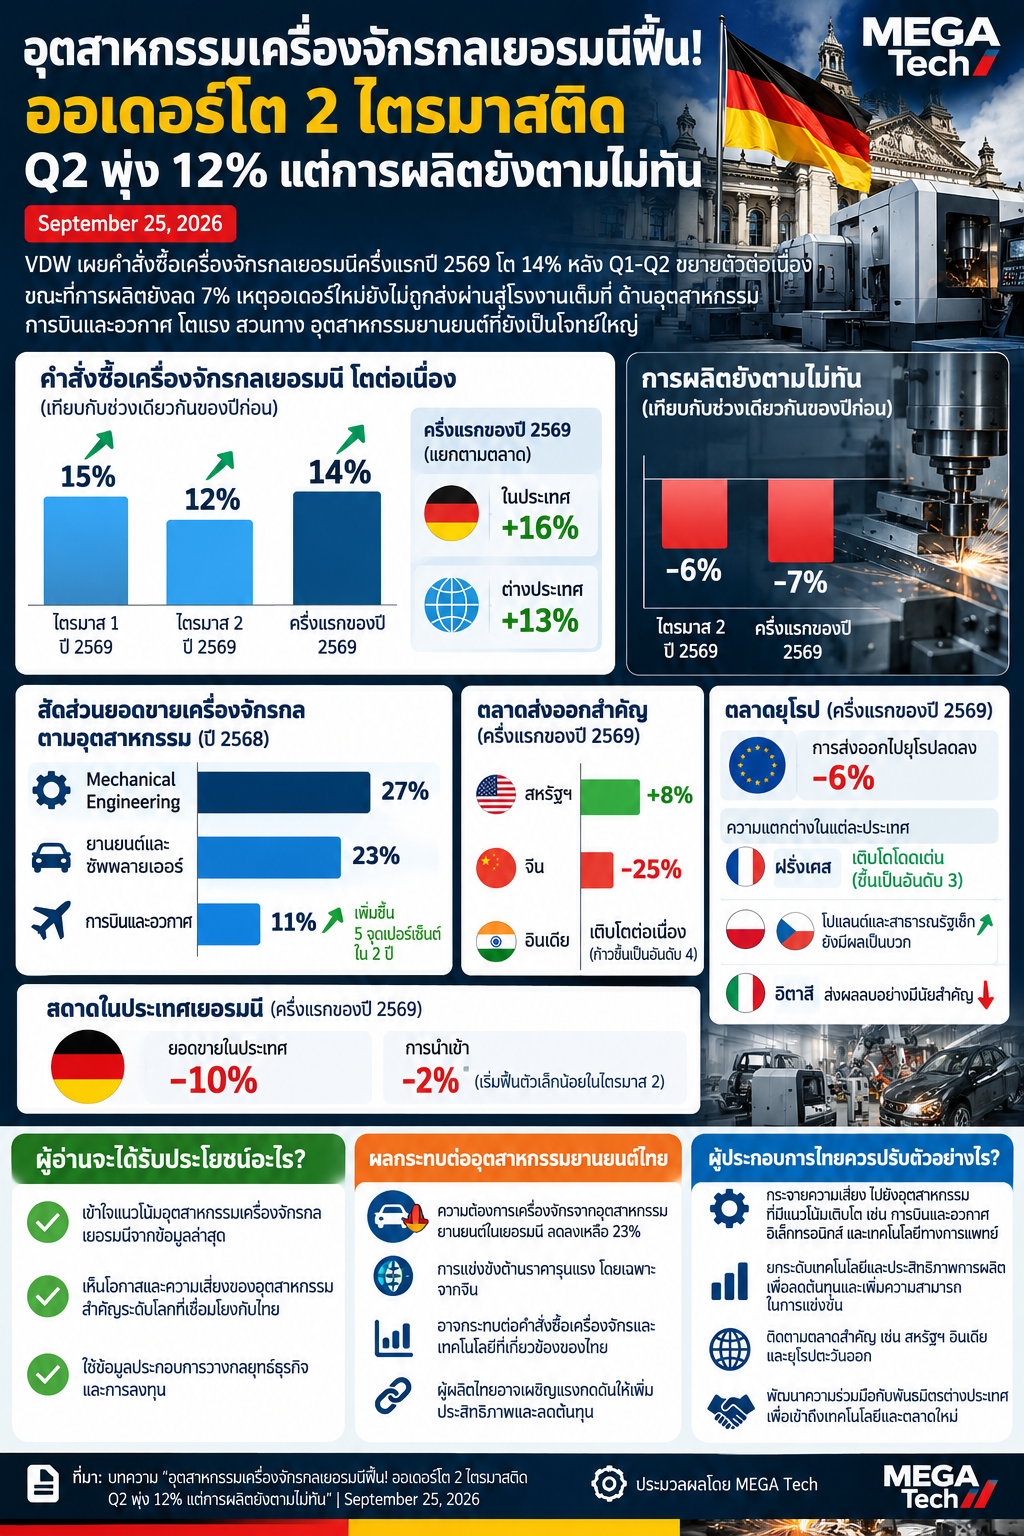
สำหรับครึ่งแรกของปี 2569 คำสั่งซื้อรวมเพิ่มขึ้น 14% จากปีก่อน แบ่งเป็นคำสั่งซื้อภายในประเทศเพิ่มขึ้น 16% และคำสั่งซื้อจากต่างประเทศเพิ่มขึ้น 13%
การบินและป้องกันประเทศ โตแรง ขณะที่ ยานยนต์ ยังน่าห่วง
เมื่อพิจารณาตามอุตสาหกรรมลูกค้าหลัก กลุ่มอุตสาหกรรมการบินและอวกาศมีการเติบโตโดดเด่นที่สุด สะท้อนความต้องการลงทุนด้านการผลิตชิ้นส่วนและระบบที่มีความซับซ้อนสูง ธุรกิจจากกลุ่มอิเล็กทรอนิกส์และเทคโนโลยีทางการแพทย์ก็ได้รับมุมมองเชิงบวก ขณะที่กลุ่ม Metalworking และ Mechanical Engineering ยังเผชิญความท้าทาย
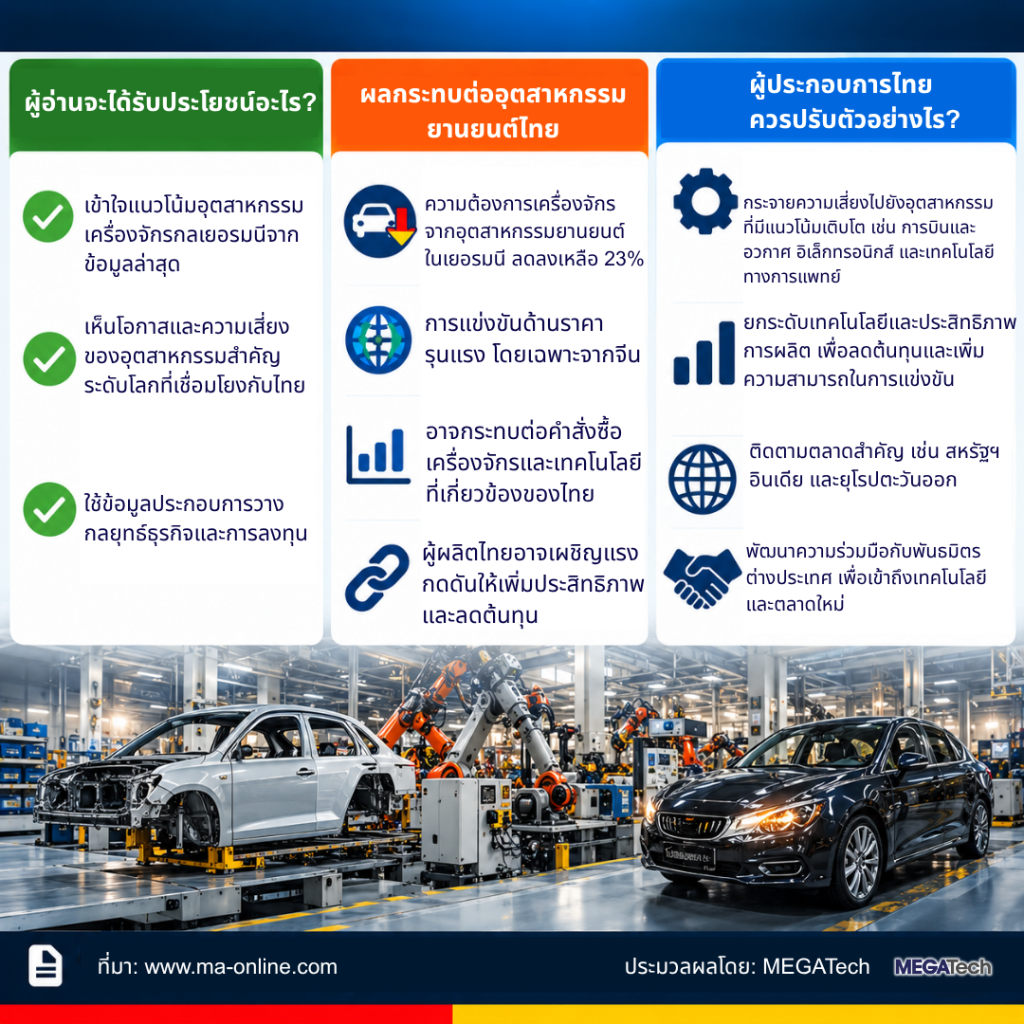
แต่กลุ่มที่ยังเป็น “โจทย์ใหญ่” คือ อุตสาหกรรมยานยนต์และซัพพลายเออร์ โดยผลสำรวจของ VDW ในปี 2568 พบว่าสัดส่วนยอดขายเครื่องจักรกลที่มาจากอุตสาหกรรมยานยนต์ลดลงเหลือเพียง 23% ของยอดขายทั้งหมด
Mechanical Engineering ยังคงเป็นกลุ่มลูกค้ารายใหญ่ที่สุด คิดเป็น 27% ขณะที่ อุตสาหกรรมการบินและอวกาศ เพิ่มสัดส่วนขึ้น 5 จุดเปอร์เซ็นต์ภายในช่วง 2 ปี มาอยู่ที่ 11% สะท้อนการเปลี่ยนแปลงของโครงสร้างความต้องการเครื่องจักรกลในเยอรมนี
ออเดอร์ฟื้น แต่ภาคการผลิตยังติดลบ 7%
แม้คำสั่งซื้อเริ่มกลับมา แต่ยังไม่สามารถส่งผ่านมายังภาคการผลิตได้เต็มที่ โดย VDW ประเมินว่า การผลิตในไตรมาส 2/2569 ลดลง 6% จากไตรมาสเดียวกันของปีก่อน เมื่อรวมครึ่งแรกของปี การผลิตลดลง 7% เมื่อเทียบกับช่วงเดียวกันของปี 2568
ช่องว่างระหว่าง “ออเดอร์” กับ “การผลิต” สะท้อนว่าผู้ผลิตยังอยู่ระหว่างการปรับกำลังการผลิตและบริหารคำสั่งซื้อที่มีอยู่ โดยคาดว่าการฟื้นตัวของยอดสั่งซื้อจะทยอยสะท้อนเข้าสู่ตัวเลขการผลิตมากขึ้นในช่วงที่เหลือของปี
ด้านการส่งออก ไตรมาส 2 ลดลง 4% เมื่อเทียบกับปีก่อน แต่ถือว่าดีขึ้นจากไตรมาสแรกซึ่งลดลงในอัตราเป็น 2 เท่าของไตรมาส 2 อย่างไรก็ตาม ภาพรวมการส่งออกในช่วงครึ่งแรกของปียังคงหดตัว
สหรัฐฯ ยังเป็นตลาดหลัก จีนเริ่มเห็นสัญญาณทรงตัว
สหรัฐอเมริกายังคงเป็น ตลาดส่งออกเครื่องจักรกลที่ใหญ่ที่สุดของเยอรมนี และเป็นหนึ่งในเสาหลักของอุปสงค์ โดยช่วงครึ่งแรกของปี 2569 การส่งออกไปสหรัฐฯ เพิ่มขึ้น 8% จากปีก่อน ตรงกันข้าม การส่งออกไปจีนซึ่งเป็นตลาดอันดับ 2 ลดลงเกือบ 25% ท่ามกลางการแข่งขันด้านราคาที่รุนแรง
อย่างไรก็ตาม ผู้ผลิตเยอรมนีเริ่มมองเห็นสัญญาณว่าความต้องการในจีนกำลังเข้าสู่ภาวะทรงตัวและเริ่มฟื้นตัวเล็กน้อย ทำให้แนวคิด “ผลิตในท้องถิ่น เพื่อป้อนตลาดท้องถิ่น” (local production for the local market) มีความสำคัญมากขึ้น โดยเฉพาะสำหรับผู้ผลิตเยอรมนีที่มีฐานการผลิตอยู่ในจีน ขณะที่อินเดียยังเติบโตอย่างต่อเนื่อง และก้าวขึ้นเป็น ตลาดเครื่องจักรกลที่ใหญ่เป็นอันดับ 4 ของเยอรมนี
ตลาดยุโรปยังแตกต่างกัน ได้ฝรั่งเศส-ยุโรปตะวันออกช่วยพยุง
การส่งออกเครื่องจักรกลของเยอรมนีไปยุโรปในช่วงครึ่งแรกของปี 2569 ลดลง 6% แต่ผลการดำเนินงานของแต่ละตลาดแตกต่างกันอย่างชัดเจน
ฝรั่งเศสเป็นตลาดที่เติบโตโดดเด่น คาดว่าส่วนหนึ่งได้รับแรงหนุนจากความต้องการในอุตสาหกรรมการบินและอวกาศ ส่งผลให้ฝรั่งเศสขยับขึ้นเป็น ตลาดส่งออกอันดับ 3 ขณะที่โปแลนด์และสาธารณรัฐเช็กยังมีผลการดำเนินงานเป็นบวก ช่วยประคองธุรกิจส่งออกของเยอรมนี
ในทางตรงกันข้าม ตลาดอิตาลีส่งผลลบอย่างมีนัยสำคัญ โดยปัญหาสำคัญยังเกี่ยวข้องกับกฎเกณฑ์ด้าน การหักค่าเสื่อมราคาทางภาษี ซึ่งมีบทบาทต่อการตัดสินใจลงทุนของภาคธุรกิจมาโดยตลอด
ตลาดในประเทศยังซบเซา แม้นำเข้าเริ่มกระเตื้อง
ตลาดเยอรมนียังคงอ่อนแอในไตรมาส 2 โดยยอดขายในประเทศช่วงครึ่งแรกของปีลดลง 10% จากปีก่อน อย่างไรก็ตาม การนำเข้าเริ่มฟื้นตัวเล็กน้อยในไตรมาส 2 ทำให้ยอดนำเข้าช่วงครึ่งปีแรกลดลงเพียง 2%
ผู้ผลิตจากญี่ปุ่นและเกาหลีใต้มีการเพิ่มยอดขายในตลาดเยอรมนี ขณะที่ภาพรวมการบริโภคภายในประเทศยังลดลง 6% ในช่วงครึ่งแรกของปี
สถานการณ์ดังกล่าวสะท้อนแรงกดดันต่อผู้ผลิตเครื่องจักรเยอรมนีทั้งจากความต้องการภายในประเทศที่ยังไม่ฟื้นตัวเต็มที่ และการแข่งขันจากผู้ผลิตต่างชาติที่มีความสามารถด้านราคาและเทคโนโลยีเพิ่มขึ้น
การใช้กำลังการผลิตทรงตัวที่ 75% แต่การจ้างงานยังถูกกดดัน
อัตราการใช้กำลังการผลิตของอุตสาหกรรมเครื่องจักรกลเยอรมนีไม่ได้ลดลงเพิ่มเติม และทรงตัวอยู่ที่ประมาณ 75% แต่ยังถือเป็นระดับค่อนข้างต่ำ
ในระยะยาว อุตสาหกรรมยังต้องเผชิญแรงกดดันจากการปรับโครงสร้าง หลังความต้องการลดลงอย่างมากในช่วงหลายปีที่ผ่านมา ส่งผลให้มูลค่าการผลิตที่แท้จริงอยู่ที่ประมาณ หนึ่งในสามต่ำกว่าจุดสูงสุดในอดีต
แรงกดดันดังกล่าวเริ่มสะท้อนมายังตลาดแรงงานอย่างชัดเจน โดยเดือนมิถุนายน 2569 อุตสาหกรรมเครื่องจักรกลเยอรมนีมีการจ้างงานประมาณ 60,000 คน ลดลงเกือบ 7% จากเดือนเดียวกันของปี 2568
ออเดอร์เริ่มฟื้น แต่ภาคเครื่องจักรกลเยอรมนียังต้อง “ปรับโครงสร้าง”
ภาพรวมครึ่งแรกของปี 2569 สะท้อนสถานการณ์ที่มีทั้ง “สัญญาณบวก” และ “แรงกดดันเชิงโครงสร้าง” ในเวลาเดียวกัน
ด้านบวกคือคำสั่งซื้อกลับมาเติบโตต่อเนื่อง 2 ไตรมาส โดยเฉพาะความต้องการจาก Aerospace และ Defense ขณะที่ตลาดสหรัฐฯ ยังช่วยพยุงการส่งออก และอินเดียกลายเป็นตลาดที่มีความสำคัญเพิ่มขึ้น แต่ด้านการผลิตยังไม่สามารถตามคำสั่งซื้อที่เพิ่มขึ้นได้ทัน ขณะที่ตลาดเยอรมนีและจีนยังเผชิญแรงกดดัน และภาคยานยนต์ซึ่งเคยเป็นตลาดสำคัญของเครื่องจักรกลยังอยู่ในช่วงปรับตัว
ที่มา: https://www.ma-online.com.tw/en/article/market-insight/313